Domain badespass-therme.de kaufen?
Wir ziehen mit dem Projekt
badespass-therme.de um.
Sind Sie am Kauf der Domain
badespass-therme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain badespass-therme.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Entspannung leicht gemacht - Meditieren für Anfänger (Ruhe, Entspannung, Erholung, Meditation, Regeneration) - Patrick Lynen, Audio, 4057664472748Entspannung Leicht Gemacht - Meditieren Für Anfänger (ruhe, Entspannung, Erholung, Meditation, Regeneration) Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Markus Kästle, Sprache: Deutsch6,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht, Fachbücher von Ralf Fischer, Petra ScheweDas Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht ist ein umfassender Leitfaden, der Arbeitgebern wertvolle Informationen zur optimalen Vorbereitung auf Betriebsprüfungen durch die Deutsche Rentenversicherung bietet. Das Buch behandelt alle relevanten Fragen und rechtlichen Hintergründe zu Themen wie Sozialversicherung, Künstlersozialversicherung und Unfallkassen. Es bietet praxisnahe Handlungsempfehlungen für den Umgang mit Unstimmigkeiten sowie rechtliche Optionen und enthält zahlreiche Fallbeispiele, die die Theorie veranschaulichen. Die zweite, überarbeitete Auflage des Handbuchs enthält ein zusätzliches Kapitel zur Künstlersozialversicherung und richtet sich an HR-Verantwortliche, Geschäftsführer, Steuerberater sowie Lehrende und Studierende in Weiterbildungseinrichtungen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Sauna Schild mit Text Erholung Entspannung waagerecht A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und schlagfest, extrem leicht, kratzfest, absolut wasser-, und wetterfest und UV-beständig. Die Anwendung im Innen-, und Außenbereich ist für Temperaturen von -50 bis +80 °C geeignet. Verarbeitung Das Schild wird digital bedruckt und mit einem Schutzlaminat versiegelt. Diese Kombination bietet eine ausgezeichnete Farbwiedergabe und ist somit ideal für hochwertige Werbe- und Hinweistafeln. Größen Das Schild ist in folgenden Größen erhältlich, die Rückseite ist jeweils weiss: DIN A6 (105mm x 148mm) = 10,5 x 14,8 cm DIN A5 (148mm x 210mm) = 14,8 x 21,0 cm DIN A4 (210mm x 297mm) = 21,0 x 29,7 cm DIN A3 (297mm x 420mm) = 29,7 x 42,0 cm DIN A2 (420mm x 594mm) = 42,0 x 59,4 cm DIN A1 (594mm x 841mm) = 59,4 x 84,1 cm DIN A0 (841mm x 1189mm) = 84,1 x 118,9 cm Befestigung Das Schild ist geeignet zum Bohren, Schrauben, Nageln und Kleben. Sie können das Schild mittels Metallbohrer mit Löchern versehen, es direkt mit Nägeln befestigen oder alternativ bei uns die selbstklebende Variante bestellen bei der selbstklebenden Variante ist die Rückseite mit Industrie-Schaumklebestreifen versehen. Damit kann das Schild direkt auf ihre Wunschfläche (z.B. Hauswand, Garagentor, Beton...) geklebt werden. Unebenheiten bis 1mm werden ausgeglichen. Lieferung Die Lieferung erfolgt in einer stabilen Pappverpackung. Jeder Kunde erhält eine Rechnung mit ausgewiesener MwSt.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **


Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Dampfbad oder Sauna?
Die Wahl zwischen Dampfbad und Sauna hängt von persönlichen Vorlieben und Bedürfnissen ab. Das Dampfbad bietet eine hohe Luftfeuchtigkeit und eine niedrigere Temperatur, was für Menschen mit Atemwegsproblemen oder empfindlicher Haut vorteilhaft sein kann. Die Sauna hingegen bietet eine trockenere Hitze und eine höhere Temperatur, was für die Entspannung der Muskeln und das Schwitzen förderlich sein kann. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
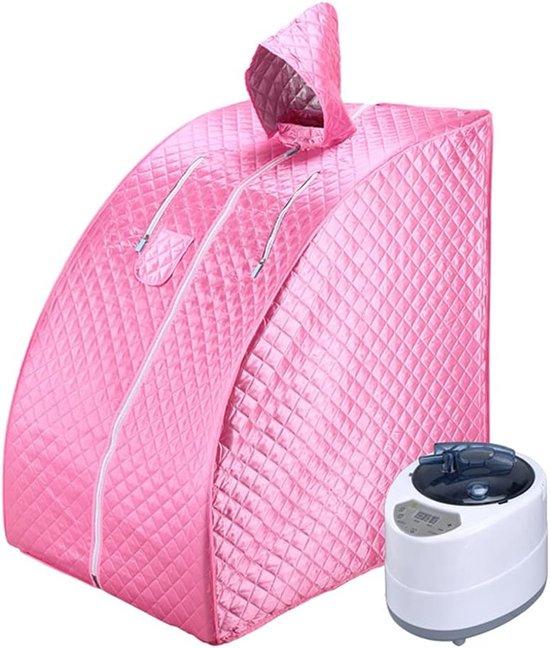
Famanu Dampfbad Zuhause - Persönliche Sauna - Entspannung für Zuhause - 76x88x100cm - RosaGenießen Sie ultimative Entspannung und Erneuerung mit Ihrem eigenen persönlichen Dampfbad, das speziell für den Heimgebrauch konzipiert wurde. Erleben Sie die wohltuenden Effekte einer Sauna, ohne das Haus verlassen zu müssen. Dieses kompakte und effiziente Dampfbad bringt das Spa-Erlebnis direkt in Ihr Wohnzimmer, Schlafzimmer oder sogar Badezimmer. Ideal für alle, die nach einem langen Tag Stress abbauen, ihre Muskeln entspannen oder ihre Haut reinigen möchten, aber keine Zeit oder Mittel haben, um ein professionelles Spa zu besuchen. Dieses Dampfbad bietet die perfekte Lösung, um Ruhe und Erholung jederzeit zugänglich zu machen. Es eignet sich hervorragend für verschiedene Anwendungen: Entspannen Sie sich nach dem Sport, bringen Sie Ihren Geist vor dem Schlafengehen zur Ruhe oder integrieren Sie es in Ihre wöchentliche Wellness-Routine. Für ein zusätzliches aromatisches und therapeutisches Erlebnis können ätherische Öle oder Kräuter in das Wasser des Generators gegeben werden, was402,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
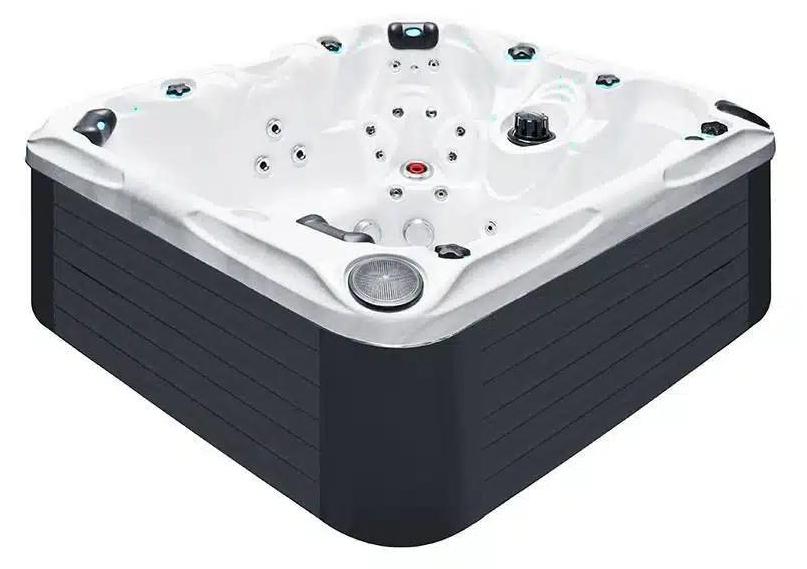
Wellness-GenussDevine Spas -Whirlpool für 5 Personen - Kraftvolle Hydrotherapie & KomfortErleben Sie ultimative Entspannung mit diesem n Whirlpool von Devine Spas, der speziell für diejenigen entwickelt wurde, die Komfort, Leistung und Stil miteinander verbinden möchten. Mit Platz für 5 Personen - 3 bequeme Sitzplätze und 2 großzügige Liegeplätze - ist dieser Whirlpool ideal sowohl für entspannte Momente allein als auch für gesellige Wellness-Momente mit Familie oder Freunden.Der Whirlpool ist mit nicht weniger als 90 leistungsstarken Hydrotherapie-Düsen ausgestattet, die von drei starken 3,0-PS-Massagepumpen angetrieben werden. Dies sorgt für eine intensive, gleichmäßig verteilte Massage, die den gesamten Körper stimuliert. In Kombination mit dem vollautomatischen Filtersystem und dem Ozon-Oxidationssystem bleibt das Wasser klar und hygienisch, bei minimalem Wartungsaufwand.Dank der wartungsfreien Verkleidung und der dreifach geschichteten Wärmedämmung wird die Wärme optimal gespeichert, was zu8700,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entspannung leicht gemacht - Meditieren für Anfänger (Ruhe, Entspannung, Erholung, Meditation, Regeneration) - Patrick Lynen, Audio, 4057664472748Entspannung Leicht Gemacht - Meditieren Für Anfänger (ruhe, Entspannung, Erholung, Meditation, Regeneration) Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Markus Kästle, Sprache: Deutsch6,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht, Fachbücher von Ralf Fischer, Petra ScheweDas Praxishandbuch Betriebsprüfung im Sozialversicherungsrecht ist ein umfassender Leitfaden, der Arbeitgebern wertvolle Informationen zur optimalen Vorbereitung auf Betriebsprüfungen durch die Deutsche Rentenversicherung bietet. Das Buch behandelt alle relevanten Fragen und rechtlichen Hintergründe zu Themen wie Sozialversicherung, Künstlersozialversicherung und Unfallkassen. Es bietet praxisnahe Handlungsempfehlungen für den Umgang mit Unstimmigkeiten sowie rechtliche Optionen und enthält zahlreiche Fallbeispiele, die die Theorie veranschaulichen. Die zweite, überarbeitete Auflage des Handbuchs enthält ein zusätzliches Kapitel zur Künstlersozialversicherung und richtet sich an HR-Verantwortliche, Geschäftsführer, Steuerberater sowie Lehrende und Studierende in Weiterbildungseinrichtungen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Sauna Schild mit Text Erholung Entspannung waagerecht A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und schlagfest, extrem leicht, kratzfest, absolut wasser-, und wetterfest und UV-beständig. Die Anwendung im Innen-, und Außenbereich ist für Temperaturen von -50 bis +80 °C geeignet. Verarbeitung Das Schild wird digital bedruckt und mit einem Schutzlaminat versiegelt. Diese Kombination bietet eine ausgezeichnete Farbwiedergabe und ist somit ideal für hochwertige Werbe- und Hinweistafeln. Größen Das Schild ist in folgenden Größen erhältlich, die Rückseite ist jeweils weiss: DIN A6 (105mm x 148mm) = 10,5 x 14,8 cm DIN A5 (148mm x 210mm) = 14,8 x 21,0 cm DIN A4 (210mm x 297mm) = 21,0 x 29,7 cm DIN A3 (297mm x 420mm) = 29,7 x 42,0 cm DIN A2 (420mm x 594mm) = 42,0 x 59,4 cm DIN A1 (594mm x 841mm) = 59,4 x 84,1 cm DIN A0 (841mm x 1189mm) = 84,1 x 118,9 cm Befestigung Das Schild ist geeignet zum Bohren, Schrauben, Nageln und Kleben. Sie können das Schild mittels Metallbohrer mit Löchern versehen, es direkt mit Nägeln befestigen oder alternativ bei uns die selbstklebende Variante bestellen bei der selbstklebenden Variante ist die Rückseite mit Industrie-Schaumklebestreifen versehen. Damit kann das Schild direkt auf ihre Wunschfläche (z.B. Hauswand, Garagentor, Beton...) geklebt werden. Unebenheiten bis 1mm werden ausgeglichen. Lieferung Die Lieferung erfolgt in einer stabilen Pappverpackung. Jeder Kunde erhält eine Rechnung mit ausgewiesener MwSt.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Sauna Schild mit Text Erholung Entspannung waagerecht A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und schlagfest, extrem leicht, kratzfest, absolut wasser-, und wetterfest und UV-beständig. Die Anwendung im Innen-, und Außenbereich ist für Temperaturen von -50 bis +80 °C geeignet. Verarbeitung Das Schild wird digital bedruckt und mit einem Schutzlaminat versiegelt. Diese Kombination bietet eine ausgezeichnete Farbwiedergabe und ist somit ideal für hochwertige Werbe- und Hinweistafeln. Größen Das Schild ist in folgenden Größen erhältlich, die Rückseite ist jeweils weiss: DIN A6 (105mm x 148mm) = 10,5 x 14,8 cm DIN A5 (148mm x 210mm) = 14,8 x 21,0 cm DIN A4 (210mm x 297mm) = 21,0 x 29,7 cm DIN A3 (297mm x 420mm) = 29,7 x 42,0 cm DIN A2 (420mm x 594mm) = 42,0 x 59,4 cm DIN A1 (594mm x 841mm) = 59,4 x 84,1 cm DIN A0 (841mm x 1189mm) = 84,1 x 118,9 cm Befestigung Das Schild ist geeignet zum Bohren, Schrauben, Nageln und Kleben. Sie können das Schild mittels Metallbohrer mit Löchern versehen, es direkt mit Nägeln befestigen oder alternativ bei uns die selbstklebende Variante bestellen bei der selbstklebenden Variante ist die Rückseite mit Industrie-Schaumklebestreifen versehen. Damit kann das Schild direkt auf ihre Wunschfläche (z.B. Hauswand, Garagentor, Beton...) geklebt werden. Unebenheiten bis 1mm werden ausgeglichen. Lieferung Die Lieferung erfolgt in einer stabilen Pappverpackung. Jeder Kunde erhält eine Rechnung mit ausgewiesener MwSt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Sauna Schild mit Text Erholung Entspannung waagerecht A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und schlagfest, extrem leicht, kratzfest, absolut wasser-, und wetterfest und UV-beständig. Die Anwendung im Innen-, und Außenbereich ist für Temperaturen von -50 bis +80 °C geeignet. Verarbeitung Das Schild wird digital bedruckt und mit einem Schutzlaminat versiegelt. Diese Kombination bietet eine ausgezeichnete Farbwiedergabe und ist somit ideal für hochwertige Werbe- und Hinweistafeln. Größen Das Schild ist in folgenden Größen erhältlich, die Rückseite ist jeweils weiss: DIN A6 (105mm x 148mm) = 10,5 x 14,8 cm DIN A5 (148mm x 210mm) = 14,8 x 21,0 cm DIN A4 (210mm x 297mm) = 21,0 x 29,7 cm DIN A3 (297mm x 420mm) = 29,7 x 42,0 cm DIN A2 (420mm x 594mm) = 42,0 x 59,4 cm DIN A1 (594mm x 841mm) = 59,4 x 84,1 cm DIN A0 (841mm x 1189mm) = 84,1 x 118,9 cm Befestigung Das Schild ist geeignet zum Bohren, Schrauben, Nageln und Kleben. Sie können das Schild mittels Metallbohrer mit Löchern versehen, es direkt mit Nägeln befestigen oder alternativ bei uns die selbstklebende Variante bestellen bei der selbstklebenden Variante ist die Rückseite mit Industrie-Schaumklebestreifen versehen. Damit kann das Schild direkt auf ihre Wunschfläche (z.B. Hauswand, Garagentor, Beton...) geklebt werden. Unebenheiten bis 1mm werden ausgeglichen. Lieferung Die Lieferung erfolgt in einer stabilen Pappverpackung. Jeder Kunde erhält eine Rechnung mit ausgewiesener MwSt.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Dampfbad oder Sauna?
Die Wahl zwischen Dampfbad und Sauna hängt von persönlichen Vorlieben und Bedürfnissen ab. Das Dampfbad bietet eine hohe Luftfeuchtigkeit und eine niedrigere Temperatur, was für Menschen mit Atemwegsproblemen oder empfindlicher Haut vorteilhaft sein kann. Die Sauna hingegen bietet eine trockenere Hitze und eine höhere Temperatur, was für die Entspannung der Muskeln und das Schwitzen förderlich sein kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.